




“投保赔付”难!买宠物险像是交“智商税”?宠物险是保险行业的蓝海吗?
我国商业保险近些年来始终保持一种较快的发展速度,产品的种类也日渐丰富,服务范围不断拓宽,比如大家熟悉的车损险、医疗险、航空险等。除此之外,依托宠物经济应运而生的宠物保险也受到越来越多的人关注。
《2025年中国宠物行业白皮书(消费报告)》显示,目前我国的宠物数量超过1.2亿只,宠物主人的年均消费金额超过2000元,支出的增加从客观上刺激了宠物保险的需求。记者查询发现,宠物保险品种也较为丰富,例如,宠物责任险,保障主人或他人被宠物伤害、传染后能够得到保障;宠物医保,则是保障猫狗等宠物因疾病或意外就医,能够获得相应的赔付。
但有消费者向中国之声反映,宠物保险并不像宣传得那么美好,理赔实际困难重重。有媒体梳理认为,理赔难、续保难、定点医院频繁变动是宠物保险存在的几大问题。宠物险是保险行业的蓝海吗?
宠物险,是指投保人根据合同约定,为被保险的宠物支付保险费,保险公司根据合同约定,在一定范围内承担给付保险金责任的商业保险行为,在性质上,宠物险属于财产保险。
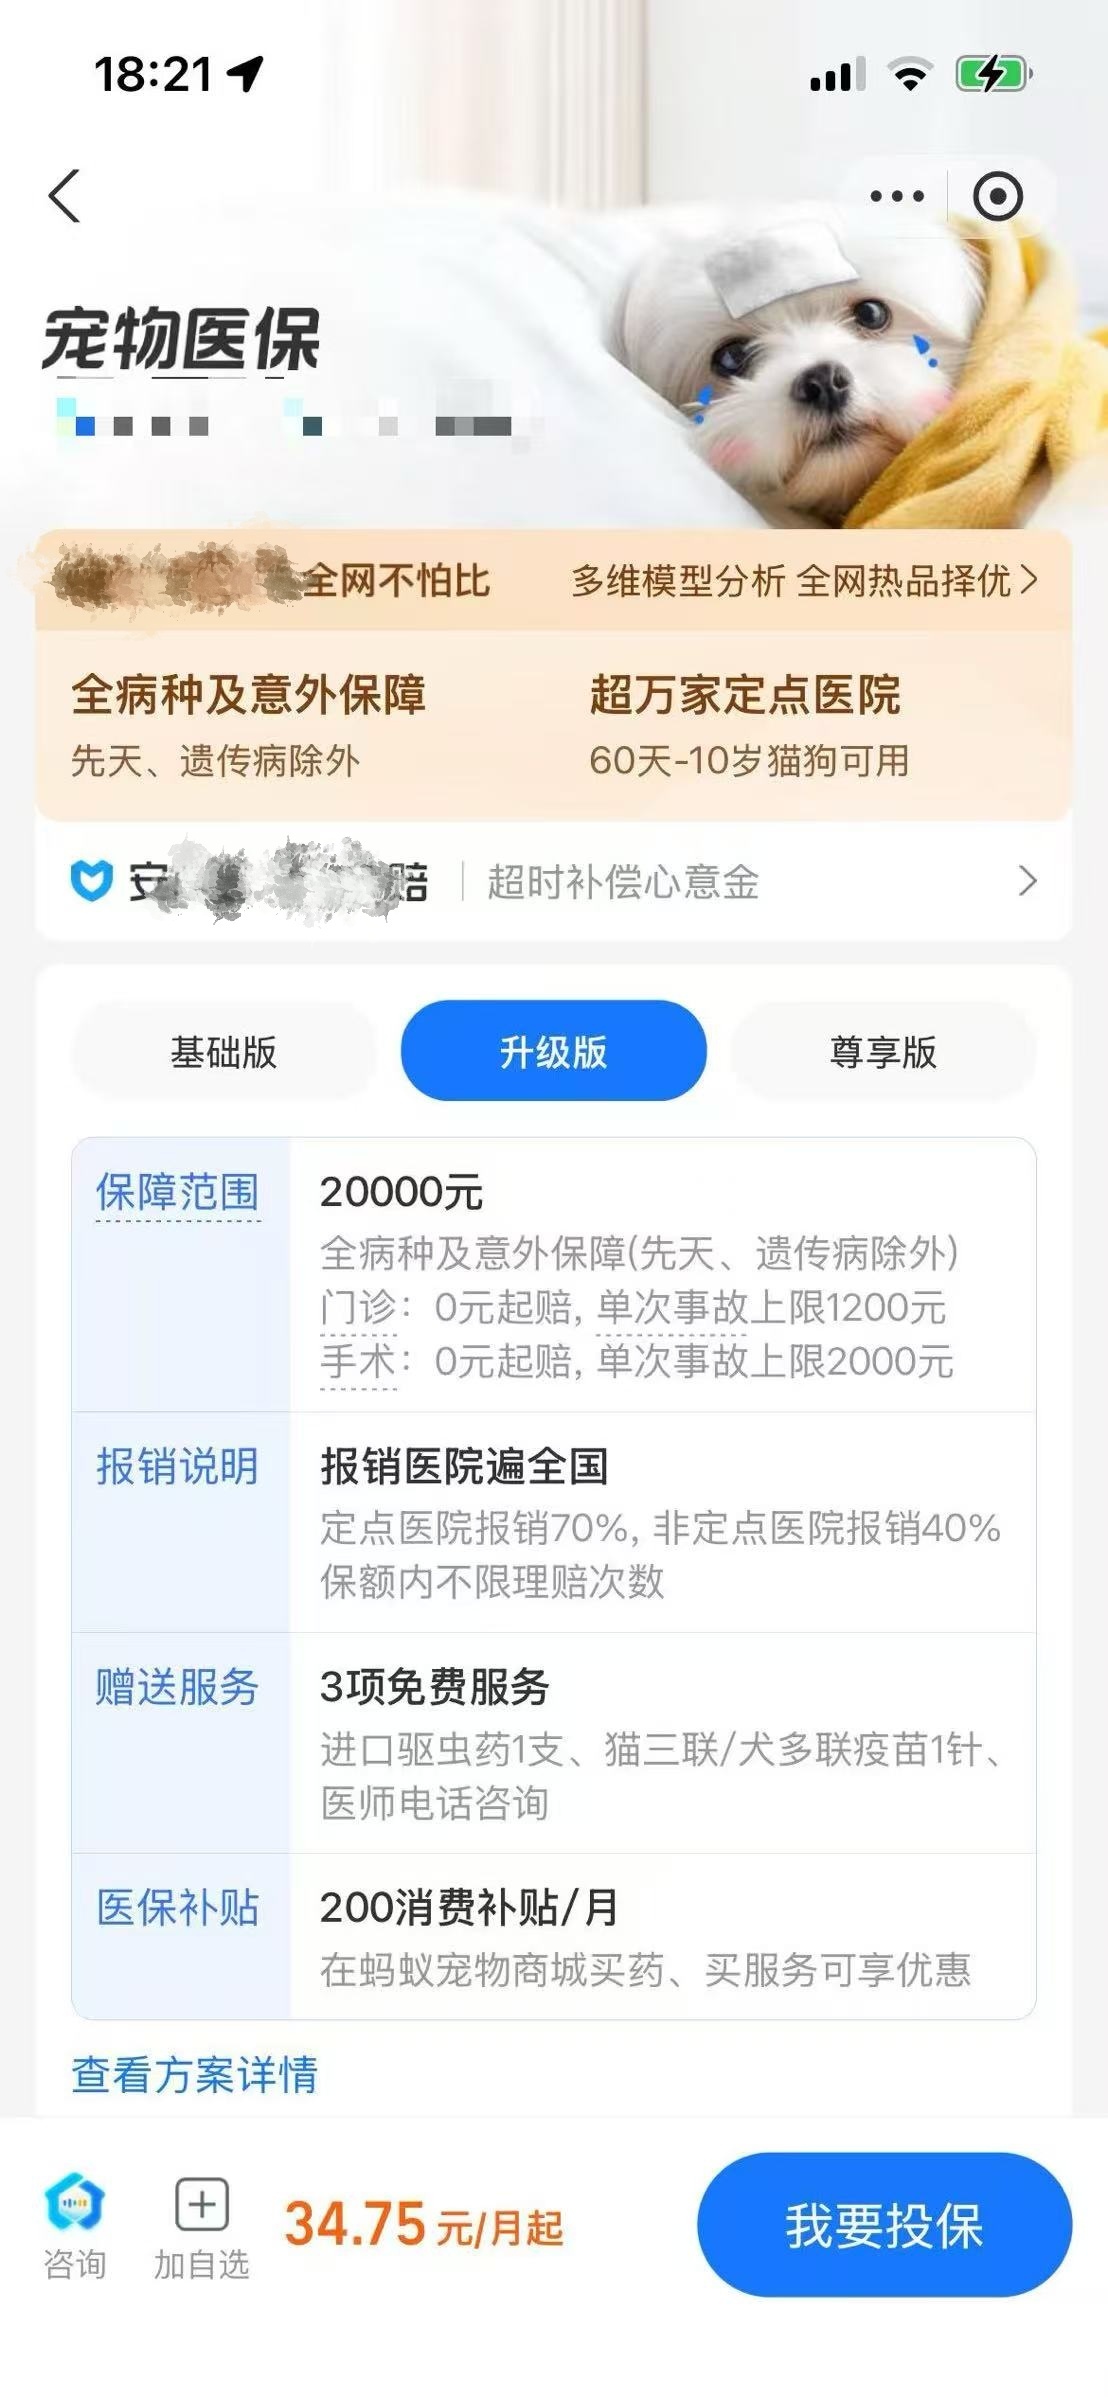
打开相关应用软件,宠物险的品种较为全面——有宠物医保、宠物责任险、大病医疗等不同选择。“0元起赔、3日快赔、报销医院遍布全国……”就是在这样的宣传下,陈奕(化名)今年四月给自己家的狗狗买了一份升级版宠物医保。
陈奕:我就在刷视频看到,就去支付宝里面看了一下,就在推那个(宠物险),然后我就买了。我看着因为那个保费还挺高的,价格的话每个月三十七点多,像我们自己人买的话,每个月就十几块钱,我想着应该挺靠谱的,然后就买了,它就是说除了先天性的那些疾病都能保。
“0元起赔、3日快赔、报销医院遍布全国……”数据显示,宠物保险正撬动千亿市场
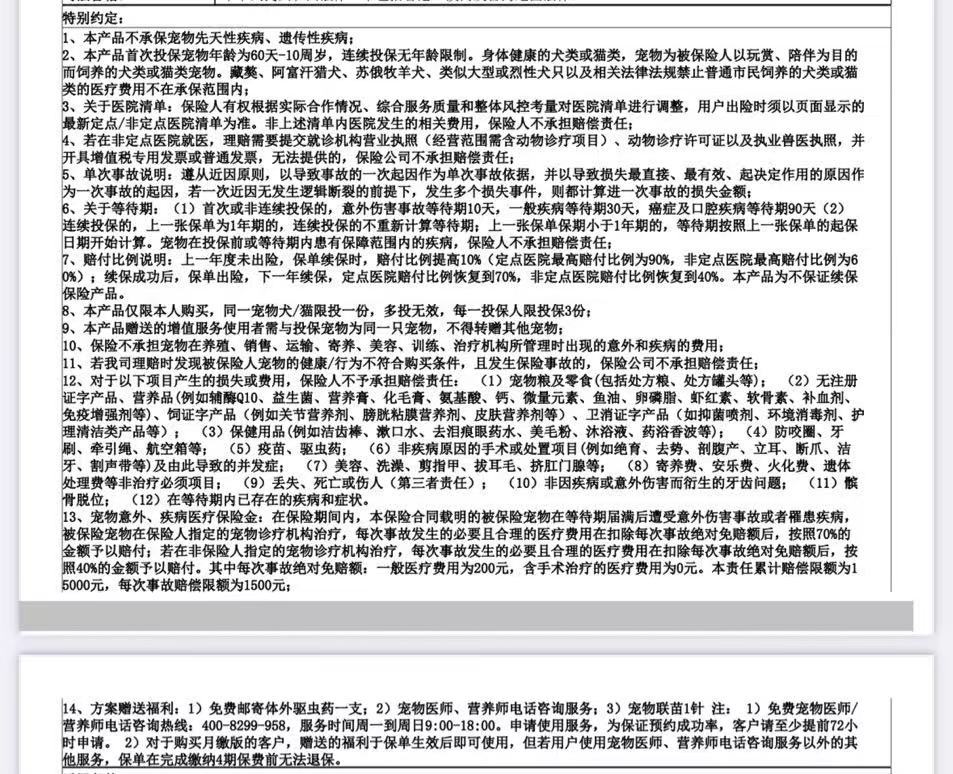
陈奕提供给记者的保单显示,这份宠物险从今年4月5日生效,有效期一年,保险金额两万元,被保险宠物如果在定点宠物医疗机构接受治疗,按照70%的金额予以赔付,非定点宠物医疗机构则按照40%来赔付。几个月后,小狗出了车祸。
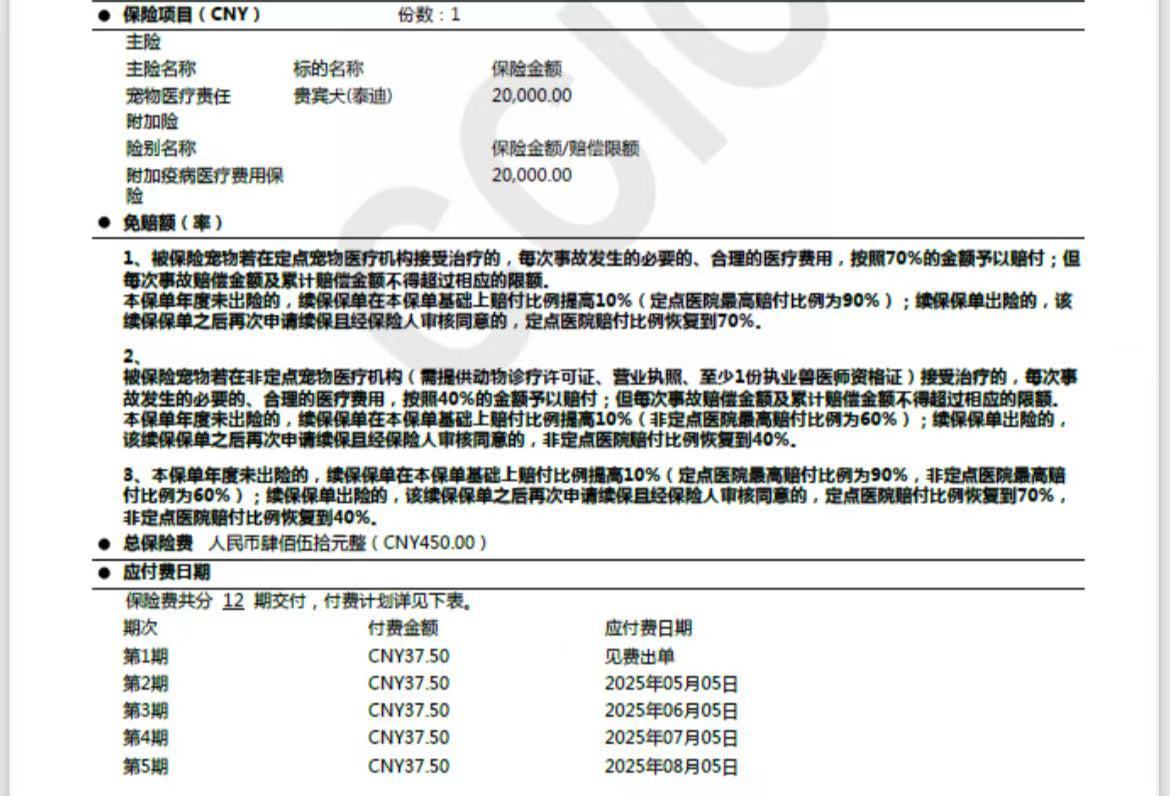
消费者陈奕(化名)今年4月给家中宠物购买了宠物险
陈奕:它到处老是乱跑,我就有点怕这种(风险),然后就说先买了。我们不是在上班嘛,(小狗)就和家里老人在老家,也不知道是为什么,就被车给碾了,那个腿就骨折,它走路就走不了,我就马上就带去医院了嘛。医生就是说有可能会有疝,就得要修补。前期检查花了一千多,后面因为那个疝修补,又花了一千块钱。
小狗是在该保险的定点医院就诊,病例客户主诉中,也明确了上述内容。但理赔详情显示,陈奕于8月6日提交申请,8月8日即收到了审核未通过的回复。
陈奕:手术动完了之后,我就在申请的时候,把这些各种原因都说明了,它(保险公司)就说那个腹股沟疝这个东西是先天性的,说这个东西不保。它(保险公司)就觉得后天就不会造成这个东西(腹股沟疝)。那医生说的话都不算了吗?
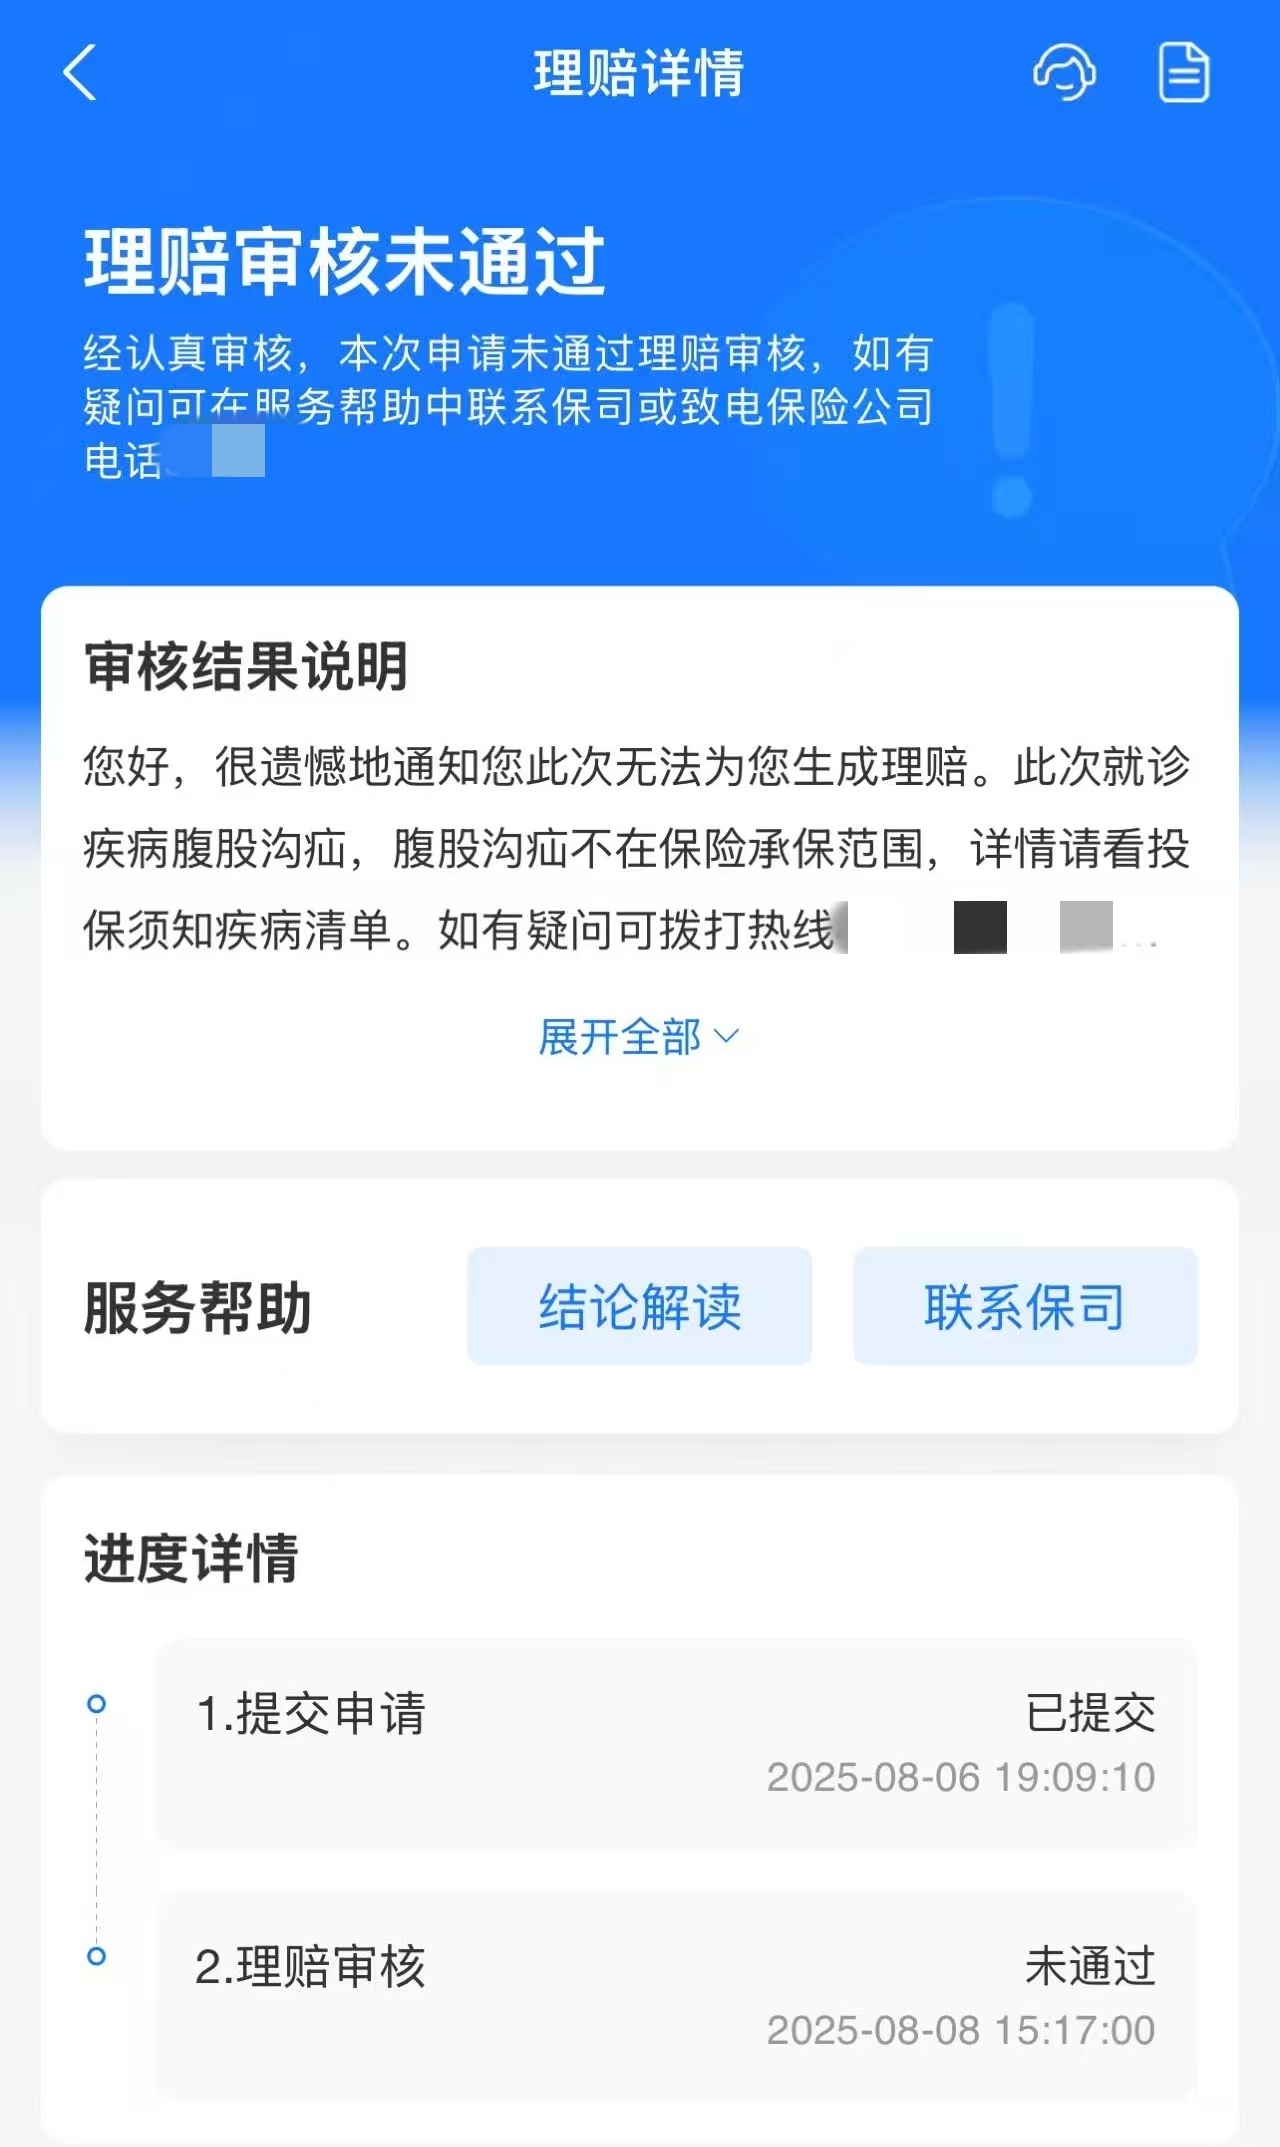
消费者陈奕提供的截图显示,宠物8月出了意外,但理赔却被保险公司拒绝
此后,陈奕与保险公司进行过几次沟通,但未有更多进展,这一案件复审从8月10日提交,至今仍显示“审核中”。
陈奕:后面还有两三个人也加了我,就是问了一下情况,然后就没有下文了从八月份一直拖到现在。
在黑猫投诉平台上,搜索关键词“宠物保险”,相关投诉有上百条。浙江的王清然(化名)也有类似遭遇,她说,自己于今年7月末为家中的宠物购买了保险,10月初因为宠物拒绝进食就医,确诊牙齿疾病。
王清然:我是按年付的,付了四百多。它(保险公司)一开始拒绝理赔,它有一个等待期,就是在这两个月的时间内生病的话,不予理赔,它说我这个是牙齿类的疾病,不是一天两天就能形成的。我说,这个在我的合同上是没有说明的,如果说你们觉得牙齿类的疾病不是一天两天形成的,那具体是几天形成的?我觉得合同写清楚的,我都认。
王清然在金融消费者保护服务平台进行投诉后,保险公司支付了1800多元的关爱金。
理赔困难、保险条款不明确……消费者与保险公司之间纠纷频发,折射出的是宠物险的机遇与压力。可查公开资料显示,我国宠物保险始于2004年,有媒体预测,该险种的市场规模有望于今年突破千亿元。浙江杭州某保险公司宠物险工作人员王女士昨晚加班到九点多,她向记者介绍道。
王女士:我们平均一个月的案件量非常之多,我们现在可能大概有七八个渠道,我这一个渠道就有2000到3000个案子(一个月),其他的渠道或多或少也有个上千个,所以基本上一个月我估计可能上万个案件量。大部分都是在快赔,我三天之内基本上都能审得完。我们每天也在加班加点,但是有一些案件,确实有疑问的,还是要去讨论一下这个案件你能不能正常赔付,还是说我们要去求证求实一些什么东西。
在王女士看来,宠物保险理赔纠纷的背后,有投保人与保险公司对合同条款认识的差异;有免责条款的专业性与复杂性问题;还包括医院在内的三方信任机制不健全等多方面因素。
王女士:比如说有一些客户他是并不了解保单的内容的,他可能只看到了这个保单,它的介绍条款上面写的是赔付率70%,然后可能(最高金额)能达到15000,甚至有些可能大病的保单可能会额度会更多,他只会认为——比如说我打个比方,我可能花了1500块钱的,我可能70%都能报,但实际上可能单次事故有限额,消费者没有看保单详细内容。还有一些,就比如说那骗保的,就可能是故意伪造病例的,医院不配合、我们客户不配合,我们是很难去手拿把掐地去查证这个事情的。
业内人士认为,宠物保险理赔纠纷的背后,有信任机制不健全等多方面因素
北京工商大学中国保险研究院常务副院长宁威向中国之声表示,宠物保险虽然市场庞大,但保险公司的成本与偿付压力较大,使得当下发展受限。
宁威:因为现在这个核保、核赔(的过程中),处理起来更复杂,动物它不像人,有唯一的识别代码。比如说,他(消费者)养了两只猫,然后投保了一只猫,一只猫病了,拿另外一只猫去向保险公司理赔、去索赔,这种情况包括希望从技术层面去解决,开发出了什么猫脸识别、狗脸识别等等,后来发现它跟人脸识别不一样,人脸是一个面啊,识别率还是挺高的。猫脸可能还好一点点,要是像狗脸的话,它实际上涉及三个面,这个识别的这个准确率是很低的。
宁威认为,保险公司如果希望在宠物经济领域得到更大的发展,除完善理赔机制外,未来还需要围绕宠物医疗等领域深化服务。
宁威:如果说从这个减少未来这种纠纷的这个角度促进宠物保险的发展这个角度上来说呢,可以比如说在这个购买的时候单独提醒,或者是弹出一些对话框,来提醒消费者,注意他购买的险种到底是一个什么样的责任,让供需双方都能达到一个比较良性的互动。
监制|李行健
记者|周益帆 白植清 张杰
编辑: 覃一川 责编: 张烁